

联系我们
谈球吧看球吧:百年建筑:国庆节后国内砂浆行情或止跌企稳
详细说明
TQ谈球吧:
截至9月30日,国内主流品牌DMM10干混砂浆市场均价报207元/吨,月环比下降0.26%,年同比下滑8.67%。受需求萎缩、供给过剩及竞争加剧影响,9月价格持续承压。国庆节后,虽原材料成本小幅修复支撑价格止跌企稳,但终端需求复苏有限,供给宽松格局延续,预计全国砂浆行情将维持弱稳震荡,难以出现大幅上涨。
步入传统建材旺季“金九”,国内砂浆市场并未迎来强势回暖,整体延续弱势运行格局。截至9月30日,国内主流品牌DMM10干混砂浆市场均价报207元/吨,月环比小幅下降0.26%,年同比大幅度地下跌8.67%,同比跌幅凸显行业全年承压态势。9月砂浆原材料虽出现阶段性涨价行情,成本端存在一定支撑力度,但受行业需求逐年萎缩、市场供给过剩、行业竞争白热化等核心因素影响,市场行情报价持续承压下行。
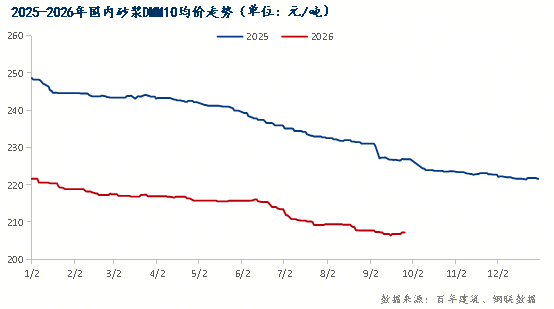
2026年“金九”建材传统旺季启动没有到达预期,干混砂浆市场呈现“成本微涨、需求疲软、价格走弱”的分化格局。原材料端,9月水泥砂石等核心建材原料价格阶段性上行,为砂浆产品提供了一定的成本支撑,部分区域企业存在挺价意愿。但从市场实际运行来看,支撑力度完全不足以对冲行业利空压力。
当前干混砂浆行业已进入产能过剩、竞争非常激烈的深度调整阶段,市场供给持续宽松,行业存量博弈态势显著,多数企业为抢占有限市场占有率,持续采取低价走量策略。与此同时,终端市场需求逐年递减,传统旺季需求释放力度大幅弱化,供需错配矛盾持续加剧,最后导致9月全国干混砂浆价格延续弱势,多地报价持续下行,旺季回暖预期彻底落空,也为节后市场奠定了弱稳运行的整体基调。
综合来看,节后砂浆需求将迎来季节性温和修复,但受地产行业整体下行、终端消费预期偏弱、行业新增订单不足等因素制约,需求复苏力度有限,难以出现爆发式增长,整体维持弱复苏格局。
2026年节后砂浆市场供给端无明显扰动因素,整体保持平稳运行,行业产能过剩、供给宽松的核心格局未发生改变。目前国内砂浆行业规模化、集约化程度持续提升,绿色生产、禁现政策持续深化推动行业渗透率稳步提升,但行业整体产能利用率偏低,多数企业设备闲置、产能富余,市场供给能力充足。
节后暂无大规模企业停产、限产、检修计划,行业开机率将维持平稳水平,市场货源供应充足。在需求增量有限的背景下,宽松的供给环境将进一步加剧市场之间的竞争,企业低价走量、抢占市场的行为仍将持续,成为压制节后砂浆价格上行的主要的因素,行业价格竞争态势难以缓解。
结合成本、供需双重维度来看,节后全国干混砂浆价格大概率维持弱稳震荡、小幅修复、上行受限的走势。
成本端存在边际利好,9月下旬至10月砂石、水泥等核心原材料市场有望迎来阶段性修复回补行情,原材料价格止跌企稳、小幅上行,将带动干混砂浆生产所带来的成本温和回升,为砂浆市场报价提供一定支撑,能够有效遏制价格持续大幅度下滑的态势。
但需求端的疲软将持续压制价格上行空间,节后终端需求启动节奏缓慢,工地刚需释放零散,企业充足的供应能力无法有效消化,市场供需失衡问题依旧突出。叠加行业激烈的低价竞争,企业挺价动力不足、涨价落地困难,多数区域市场报价难以出现明显上调。总的来看,节后干混砂浆市场将告别9月持续下跌的态势,逐步企稳,以弱稳运行为主,局部成本支撑较强、需求修复较好的区域或有小幅涨价操作,但全国大范围涨价行情难以出现。
纵观2026年全年,国内干混砂浆行业整体将处于产能过剩、需求偏弱、竞争加剧、价格低位震荡的调整周期,行业整体盈利水平持续承压,结构性分化特征愈发明显。
需求层面,全年依靠基建托底、地产竣工支撑维持基本刚需,但地产下行的长期压力、终端施工需求萎缩、行业增量不足等问题贯穿全年,市场整体需求规模同比或小幅回落。供给层面,行业产能持续过剩,存量、价格竞争成为行业常态,中小企业生存压力持续加大,头部企业凭借渠道、成本优势逐步提升市场集中度,行业洗牌加速。
价格层面,全年砂浆价格整体处于近年低位区间震荡,阶段性受原材料波动影响出现小幅修复,但受需求制约,涨价幅度、持续性均有限,整体同比大幅下行,行业整体利润空间持续收缩。长久来看,随着绿色建筑政策落地、特种砂浆应用场景拓展,行业将逐步从低价同质化竞争转向品质化、高端化、特种化升级,特种砂浆占比持续提升,成为行业未来核心增长点。
2026年国庆节后,国内干混砂浆市场将迎来季节性供需修复,需求边际回暖、成本小幅回升将支撑市场行情报价止跌企稳,但受限于终端需求疲软、行业供给过剩、市场之间的竞争激烈等核心利空,市场难以走出强势反弹行情,整体维持弱稳震荡格局。全年行业整体承压运行,价格同比下行、利润持续收缩,行业结构性调整与市场洗牌持续推进,刚需支撑、成本波动、市场之间的竞争将成为后续主导砂浆市场走势的三大核心因素。

 微信二维码
 抖音二维码